E-Rechnungspflicht: Was Kanzleien jetzt wissen müssen
E-Rechnungspflicht für Kanzleien: Seit 2025 gilt die Empfangspflicht, ab 2027 und 2028 die Versandpflicht. Fristen, Formate und was jetzt zu tun ist.
E-Rechnungspflicht für Kanzleien: Fristen, Formate und was jetzt zu tun ist
Die E-Rechnungspflicht wird oft als Thema für die Zukunft behandelt. Für Kanzleien stimmt das nur zur Hälfte. Ein Teil der Pflicht gilt bereits heute, und zwar für jede Kanzlei, egal wie klein. Wer eine Rechnung von einem anderen Unternehmen erhält, muss sie in elektronischer Form annehmen und verarbeiten können. Dieser Beitrag erklärt, was die E-Rechnungspflicht bedeutet, welche Fristen gelten und was eine Kanzlei jetzt konkret tun sollte.
Was ist eine E-Rechnung, und was nicht?
Eine E-Rechnung ist nicht einfach eine Rechnung am Bildschirm. Ein eingescanntes Papier oder ein klassisches PDF gilt ausdrücklich nicht als E-Rechnung, sondern als sonstige Rechnung.
Gemeint ist stattdessen ein strukturierter Datensatz, den ein Programm automatisch auslesen kann. Die Rechnungsdaten liegen in einem festen Format vor, das der europäischen Norm EN 16931 entspricht. In Deutschland sind vor allem zwei Formate verbreitet: XRechnung, ein reiner Datensatz, und ZUGFeRD, das den Datensatz mit einer sichtbaren PDF-Ansicht kombiniert.
Der Unterschied ist praktisch bedeutsam. Ein PDF muss ein Mensch lesen und abtippen, einen strukturierten Datensatz verarbeitet die Software von selbst.
Seit wann gilt die E-Rechnungspflicht?
Die Pflicht kommt in Stufen, festgelegt im Wachstumschancengesetz. Entscheidend ist die Trennung zwischen Empfangen und Versenden.
Seit dem 1. Januar 2025 muss jedes inländische Unternehmen im B2B-Bereich E-Rechnungen empfangen und verarbeiten können. Diese Empfangspflicht gilt ohne Übergangsfrist und unabhängig vom Umsatz, also auch für die kleine Kanzlei.
Für das Versenden gelten gestaffelte Übergangsfristen:
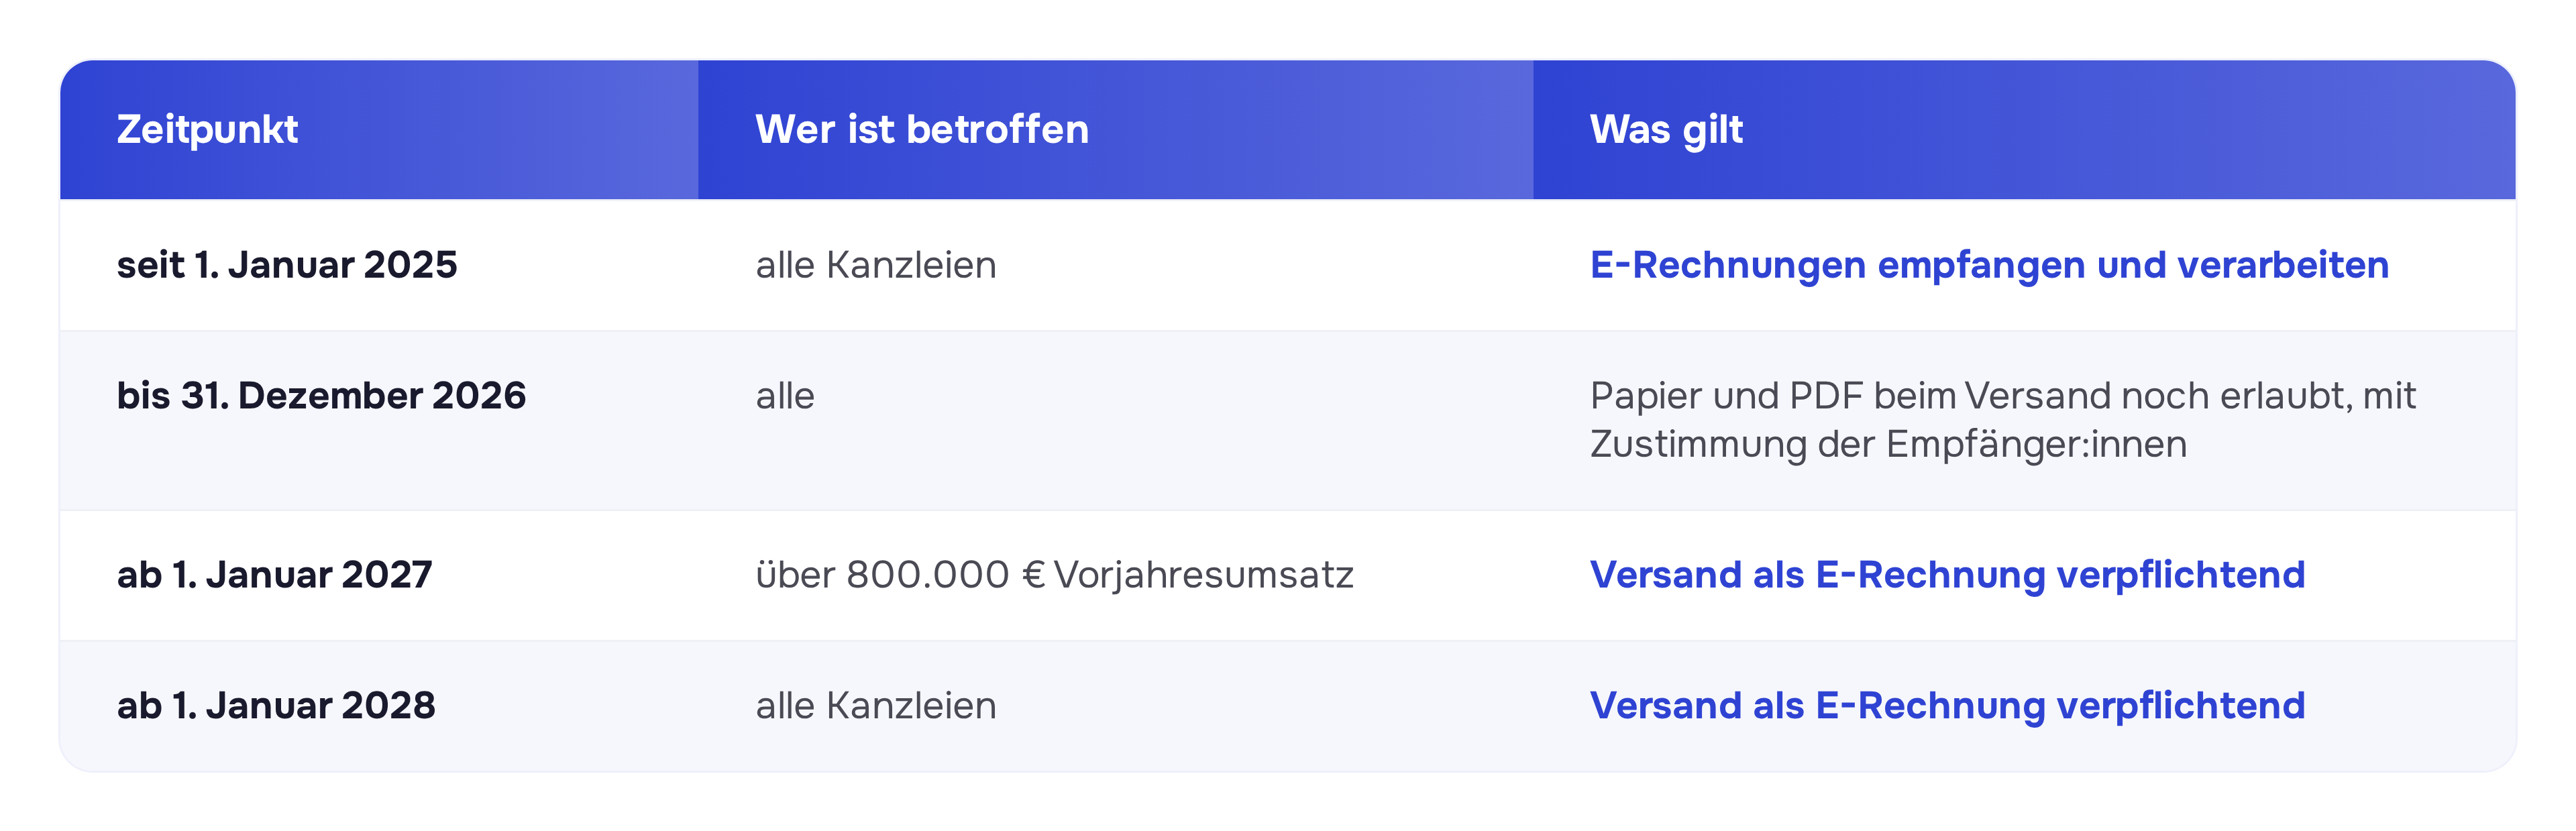
Die 800.000-Euro-Grenze bezieht sich auf den Gesamtumsatz des Vorjahres, nicht auf die einzelne Rechnung. Spätestens ab 2028 muss jede Kanzlei ihre B2B-Rechnungen elektronisch ausstellen.
Was bedeutet das konkret für Ihre Kanzlei?
Für die meisten Kanzleien ist der wichtigste Punkt der, der schon gilt. Bekommt Ihre Kanzlei die Bürokostenrechnung, die Rechnung des IT-Dienstleisters oder die Rechnung einer anderen Kanzlei künftig als XRechnung, muss sie diese empfangen, lesbar anzeigen, prüfen und revisionssicher aufbewahren können. Ein reines E-Mail-Postfach reicht dafür nicht aus.
Beim Versand kommt es auf die Mandatsstruktur an. Rechnungen an Unternehmen, etwa bei der Beratung gewerblicher Mandate, fallen unter die B2B-Pflicht. Rechnungen an Privatpersonen, also der klassische Verbrauchermandant, sind nicht betroffen, hier bleibt die gewohnte Form zulässig.
Wichtig ist außerdem die Aufbewahrung. Der strukturierte Datensatz ist das Original und muss unverändert und maschinell lesbar archiviert werden. Ein Ausdruck genügt nicht.
Wie sich Kanzleien jetzt vorbereiten
Die Umstellung lässt sich in überschaubaren Schritten angehen, statt sie bis zur nächsten Frist aufzuschieben.
- Prüfen, ob die eingesetzte Software E-Rechnungen in XRechnung und ZUGFeRD empfangen, anzeigen und archivieren kann
- Einen festen Weg festlegen, wie eingehende E-Rechnungen der richtigen Akte oder dem richtigen Vorgang zugeordnet werden
- Die Ausgangsrechnungen darauf vorbereiten, dass sie sich im strukturierten Format erzeugen lassen, rechtzeitig vor der eigenen Versandfrist
- Die revisionssichere Archivierung des Datensatzes sicherstellen, so wie es die GoBD verlangen
Eine Kanzleisoftware, die Abrechnung und Aktenführung verbindet, nimmt der Kanzlei diese Schritte weitgehend ab, weil eingehende Rechnungen automatisch zugeordnet und ausgehende im richtigen Format erzeugt werden.
Fazit
Die E-Rechnungspflicht ist für Kanzleien kein fernes Zukunftsthema. Die Empfangspflicht gilt seit 2025 für jede Kanzlei, die Versandpflicht folgt 2027 und 2028. Wer heute prüft, ob die eigene Software strukturierte Rechnungen empfangen, zuordnen und aufbewahren kann, erfüllt nicht nur eine Pflicht, sondern spart sich das manuelle Abtippen und die Zettelwirtschaft. Die cloud-native Kanzleisoftware von iusta verbindet Aktenführung und Abrechnung an einer Stelle, sodass Rechnungen dort ankommen und entstehen, wo das Mandat liegt.